
Qu’est-ce que le bail réel solidaire, en une minute ?
Le ménage achète la maison, pas le terrain. Le terrain appartient à un organisme de foncier solidaire (OFS), agréé par l’État, qui le loue au ménage par un bail de 18 à 99 ans contre une redevance mensuelle. La moyenne relevée dans le neuf est de 1,12 € par m² et par mois (Foncier Solidaire France, 2024).
En contrepartie, le ménage doit respecter des plafonds de ressources, habiter la maison au moins 8 mois par an et, s’il revend, le faire à un prix encadré et à un ménage lui aussi éligible. Le bail repart alors pour sa durée complète.
| Repère | Valeur | Source |
|---|---|---|
| OFS agréés | 178 au 1er janvier 2026 | Foncier Solidaire France |
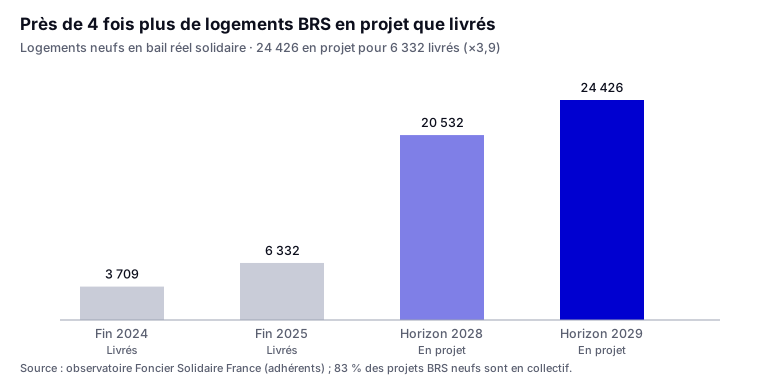
| Logements neufs BRS livrés | 6 332 fin 2025, 24 426 en projet | Observatoire FSF |
| Part du collectif dans les projets | 83 % | Banque des Territoires, 2024 |
| Plafonds de ressources 2026 | 54 234 € de revenu fiscal pour 3 personnes en zones B2/C, 76 103 € en zone A | grille PSLA/BRS 2026 |
| Fiscalité | TVA à 5,5 % selon le montage ; abattement de taxe foncière de 30 à 100 % sur délibération communale | art. 278 sexies et 1388 octies CGI |
| PTZ | Cumulable ; ouvert aux acquéreurs successifs depuis la loi de finances 2026 | loi de finances 2026 |
Pourquoi c’est une opportunité pour les professionnels de la maison
Parce que presque personne ne l’occupe. 83 % des projets BRS neufs sont des appartements. Les opérations de maisons existent pourtant : 10 maisons en CCMI à Acigné (35), 10 maisons livrées à Dinard (35), 9 maisons en consultation à Carnac (56), 6 maisons à Vertou (44), des maisons construites en Vendée et en Charente-Maritime par un constructeur associé à un OFS.
Et parce que les ménages concernés sont exactement ceux que le marché a perdus. À Dinard, les acquéreurs avaient 38 ans en moyenne, un revenu fiscal moyen de 30 528 € et 75 % étaient salariés du privé (Foncier Solidaire France).
Qui peut vendre ou construire des maisons en BRS ?
La loi n’impose aucun contrat de construction : tout dépend de qui signe le bail avec l’OFS (article L255-1 du code de la construction et de l’habitation). C’est l’OFS qui choisit le montage de chaque opération.
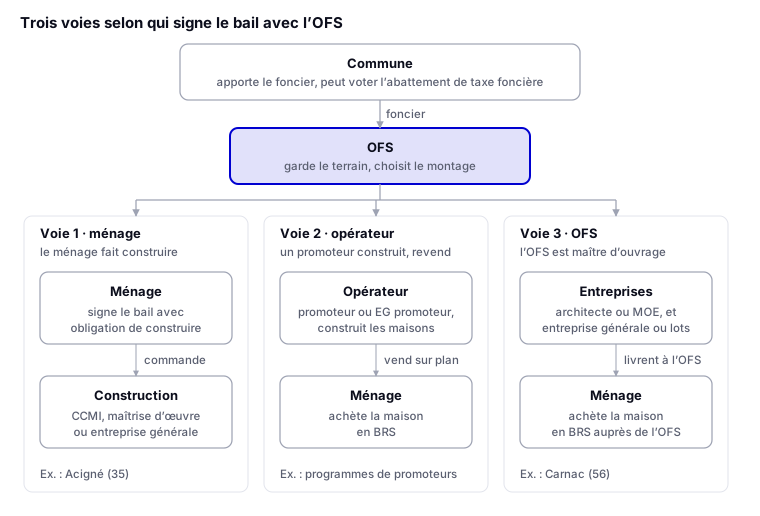
| Métier | Le ménage fait construire | Un opérateur construit et revend | L’OFS est maître d’ouvrage |
|---|---|---|---|
| Constructeur en CCMI | CCMI avec plan et garantie de livraison | — | Répond si l’OFS consulte |
| Entreprise générale | CCMI si elle fournit le plan ; contrat sans fourniture de plan sinon | Possible avec une activité de promotion | Marché de travaux |
| Architecte ou maître d’œuvre | Maîtrise d’œuvre et lots ; architecte obligatoire au-delà de 150 m² | Conception pour l’opérateur | Maîtrise d’œuvre de l’opération |
Merci, votre guide est prêt.
Le téléchargement démarre. S’il ne se lance pas, utilisez le bouton ci-dessous.
Le cas : une commune, un organisme foncier, un constructeur
Cas type modélisé : les acteurs sont fictifs, les chiffres viennent d’un modèle construit sur des données publiques.
Saint-Aubin, 2 500 habitants en zone C, dispose d’un terrain de 8 lots et veut garder ses jeunes ménages. Un OFS départemental achète le foncier, fixe un prix plafond de 158 250 € TTC par maison de 90 m² et une redevance de 1,12 €/m² par mois. Maisons Horizon, constructeur régional en CCMI, remporte la consultation avec trois modèles calés sur ce plafond.
Ce que le BRS change pour le ménage
Un couple avec un enfant, 3 000 € nets par mois et 10 000 € d’apport, crédit à 3,4 % sur 25 ans, assurance 0,25 % par an.
| Poste | Achat classique | En BRS |
|---|---|---|
| Terrain et frais | 59 100 € | 0 € |
| Maison 90 m² (150 000 € HT) | 180 000 € (TVA 20 %) | 158 250 € (TVA 5,5 %) |
| Frais d’acte BRS | — | 4 000 € |
| Montant emprunté | 232 100 € | 155 250 € |
| Mensualité crédit + assurance | 1 198 € | 802 € |
| Redevance | — | 101 € |
| Coût mensuel | 1 198 € (40 %) | 903 € (30 %) |
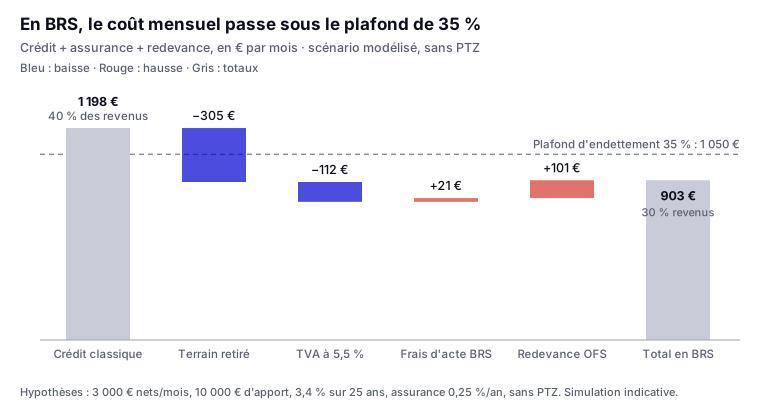
Avec le PTZ (tranche 2), l’achat classique reste refusé à 1 131 € (38 %) quand le BRS descend à 842 € (28 %). Et si la TVA réduite ne s’appliquait pas au montage, le BRS resterait à 950 € avec PTZ (32 %) : c’est d’abord le terrain retiré qui fait la différence.
La commercialisation en 6 mois
- Réponse à la consultation de l’OFS avec trois modèles au prix plafond, et page dédiée au lotissement.
- Réunion publique en mairie, bulletin municipal, presse locale, simulateur en ligne.
- Pré-qualification des ménages par l’OFS (plafonds, résidence principale), puis rendez-vous constructeur et banque ou courtier choisis par le ménage.
- Huit CCMI signés au sixième mois : 140 demandes d’information, 46 ménages éligibles, 21 rendez-vous.
Ce qui n’a pas marché
Les premières annonces parlaient de « maison à moitié prix » : attentes irréalistes et beaucoup de ménages au-dessus des plafonds. La revente encadrée, mal expliquée au départ, a fait reculer deux ménages ; une fiche claire a réglé le problème. Enfin, il faut compter deux à trois mois entre la consultation et la première signature.
Est-ce rentable pour le professionnel ?
| Par maison (modèle) | Vente classique | BRS, lotissement de 8 | BRS, prix plafond −5 % |
|---|---|---|---|
| Prix de vente HT | 150 000 € | 150 000 € | 142 500 € |
| Coût de revient | 120 000 € | 115 200 € | 115 200 € |
| Coût commercial par contrat | 5 000 € | 1 500 € | 1 500 € |
| Annulations faute de prêt | 25 % | 5 % | 5 % |
| Marge après coût commercial | 23 333 € | 33 221 € | 25 721 € |
Hypothèses à remplacer par vos chiffres. Les limites sont réelles : dépendance à l’OFS et à la commune, consultations mises en concurrence, prix plafond non négociable.
Et pour les clients au-dessus des plafonds : le studio à louer
Un studio indépendant de 20 à 30 m² dans la maison peut aider à obtenir le prêt : les banques retiennent en général environ 70 % du loyer prévu. Tout dépend de leur méthode : pour un studio à 40 000 € loué 500 €, la méthode « ajout aux revenus » libère environ 24 000 € de capacité d’emprunt (perdant), la méthode différentielle environ 68 000 € (gagnant). En BRS, la location est interdite sauf accord de l’OFS : les deux leviers ne se combinent pas.
Simulez un projet
Taux d’effort mensuel
Trait pointillé : plafond d’endettement de 35 % appliqué par les banques
| Poste | Classique | BRS |
|---|---|---|
| Terrain et frais | 0 € | |
| Maison TTC | ||
| Frais d’acte BRS | — | |
| PTZ estimé | ||
| Prêt bancaire | ||
| Mensualité totale lissée (prêts + assurance) | ||
| Redevance OFS | — | |
| Coût mensuel logement |
Maison à TVA 20 % en achat classique. En BRS, le taux de 5,5 % est acquis quand l’organisme foncier ou un opérateur construit et revend ; quand le ménage fait construire lui-même en CCMI sur le terrain de l’OFS, faites confirmer le taux applicable (choisir 20 % pour tester le cas prudent). PTZ estimé avec les barèmes 2026 (maison neuve : 30 / 20 / 20 / 10 % selon la tranche), différé et remboursement lissés sur la durée du prêt. Plafonds BRS 2026 et plafonds PTZ appliqués selon la zone et le foyer ; l’OFS peut fixer des plafonds plus bas. Vérifier sur BoRiS.
Capacité d’emprunt en plus grâce au studio
Trait pointillé : coût du studio. Une barre qui ne l’atteint pas signifie que le studio coûte plus qu’il ne rapporte en capacité d’emprunt.
| Calcul | Ajout aux revenus | Différentielle |
|---|---|---|
| Loyer retenu par la banque | ||
| Mensualité supplémentaire possible | ||
| Capacité d’emprunt en plus | ||
| Solde (capacité − coût du studio) |
Chaque banque choisit sa méthode : le courtier ou la banque du client doit confirmer laquelle s’applique. À vérifier aussi : droit de créer un second logement (PLU), demande locative réelle, fiscalité de la location et traitement de la partie louée pour le PTZ.
Simulation indicative. EOC Consulting n’est ni une banque, ni un courtier (IOBSP), ni un conseiller en investissement. Ce n’est pas une offre de prêt. Un crédit vous engage et doit être remboursé.
Pour aller plus loin sur vos propres chiffres, voyez aussi nos calculateurs gratuits et notre approche de l’acquisition de clients.
Comment en parler aux ménages
Le message en une phrase : « Vous achetez la maison, pas le terrain : il reste à un organisme public qui vous le loue environ 100 € par mois, et votre mensualité baisse d’autant. » Les particuliers ne cherchent pas « bail réel solidaire » : ils tapent « faire construire sans apport », « petit salaire », « prêt refusé ». Vos pages doivent partir de ces mots.
À ne jamais dire : « maison à moitié prix », « vous serez financé », « c’est garanti ». Le financement se valide avec la banque ou le courtier du ménage.
Merci, votre guide est prêt.
Le téléchargement démarre. S’il ne se lance pas, utilisez le bouton ci-dessous.
Questions fréquentes
Peut-on faire construire une maison individuelle en bail réel solidaire ?
Oui. Le ménage peut signer le bail avec l’obligation de construire : il passe alors par un CCMI avec un constructeur, comme à Acigné, ou par un architecte ou maître d’œuvre et des entreprises. L’OFS peut aussi faire construire lui-même ou confier l’opération à un promoteur.
Combien coûte la redevance d’un BRS ?
La moyenne relevée dans le neuf est de 1,12 € par m² et par mois. Pour une maison de 90 m², comptez environ 100 à 150 € par mois selon l’OFS ; au Fougerou, en Charente-Maritime, la moyenne est de 111 €.
Le BRS est-il cumulable avec le PTZ ?
Oui. Le PTZ et le prêt d’accession sociale se cumulent avec le BRS, et depuis 2026 le PTZ est aussi ouvert à ceux qui rachètent un logement déjà en BRS.
La TVA à 5,5 % s’applique-t-elle toujours ?
Elle est acquise quand l’OFS ou un opérateur construit puis cède le logement en BRS. Quand le ménage fait construire lui-même en CCMI sur le terrain de l’OFS, le taux applicable doit être confirmé avec l’OFS et un fiscaliste avant l’opération.
Quels revenus pour avoir droit au BRS en 2026 ?
Pour 3 personnes, 54 234 € de revenu fiscal en zones B2 et C, 69 785 € en B1, 76 103 € en zones A et A bis. L’OFS peut fixer des plafonds plus bas.
Peut-on revendre une maison achetée en BRS ?
Oui, à un prix plafonné et à un ménage qui respecte lui aussi les plafonds. Le bail est rechargé pour le nouvel acquéreur.
Comment une commune lance-t-elle des maisons en BRS ?
En confiant du foncier à un OFS, puis en consultant des professionnels pour un prix maximum par maison. Elle peut aussi voter un abattement de taxe foncière de 30 à 100 %.
Autres études de cas EOC
- Créer son activité dans le bâtiment en partant de zéro
- Création Bâtiment, une marque BTP développée de A à Z
- Expert Surélévation, la prospection foncière outillée
- Toutes nos études de cas
Sources
Foncier Solidaire France (liste des OFS agréés, observatoire 2024 et 2025, Tour de France du BRS) · Banque des Territoires · BoRiS · Légifrance (art. L255-1 CCH) · BOFiP (contrats uniques de construction) · Maisons de l’avenir (Acigné) · TED (Carnac) · Nantes Métropole (Vertou) · Vendée Logement et Ré à la Hune (Terra Noé) · Coussy Avocats (plafonds 2026) · Stop-loyer (barèmes PTZ 2026) · Empruntis (revenus locatifs).
Information importante
EOC Consulting (EURL, SIREN 914 902 721) est un cabinet de conseil en développement commercial et marketing. EOC Consulting n’est ni un établissement de crédit, ni une banque, ni un intermédiaire en opérations de banque et en services de paiement (IOBSP, courtier), ni un conseiller en investissements financiers, ni un notaire ou un avocat. Les informations, études de cas et simulations présentées ont une valeur purement indicative et pédagogique : elles ne constituent ni une offre de prêt, ni un conseil en financement, ni un conseil juridique ou fiscal. Les dispositifs cités évoluent et dépendent de chaque situation ; seuls un établissement prêteur, un intermédiaire en crédit immatriculé à l’ORIAS, l’organisme de foncier solidaire concerné et un notaire peuvent confirmer l’éligibilité et les conditions d’un projet. Un crédit vous engage et doit être remboursé.
Maisons Horizon et Saint-Aubin sont fictifs : les résultats du cas type proviennent d’un modèle et ne constituent pas une garantie de résultat.
Fondateur d’EOC Consulting, conseil en développement commercial et marketing pour les professionnels du bâtiment. Une question sur votre projet ? Écrivez-nous ou appelez le 06 19 24 23 70.